Ha már Richter eredmény, beszéljünk „pharma” dolgokról! (Richter, Novo Nordisk, Eli Lilly)
A ma kora reggel közzétett Richter eredménynek örülhettünk. Na meg annak is, hogy a cég a jó értékesítési számoknak és a növekvő marzsoknak, illetve a hatékonyságnak köszönhetően megemelte az eredmény várakozásait.
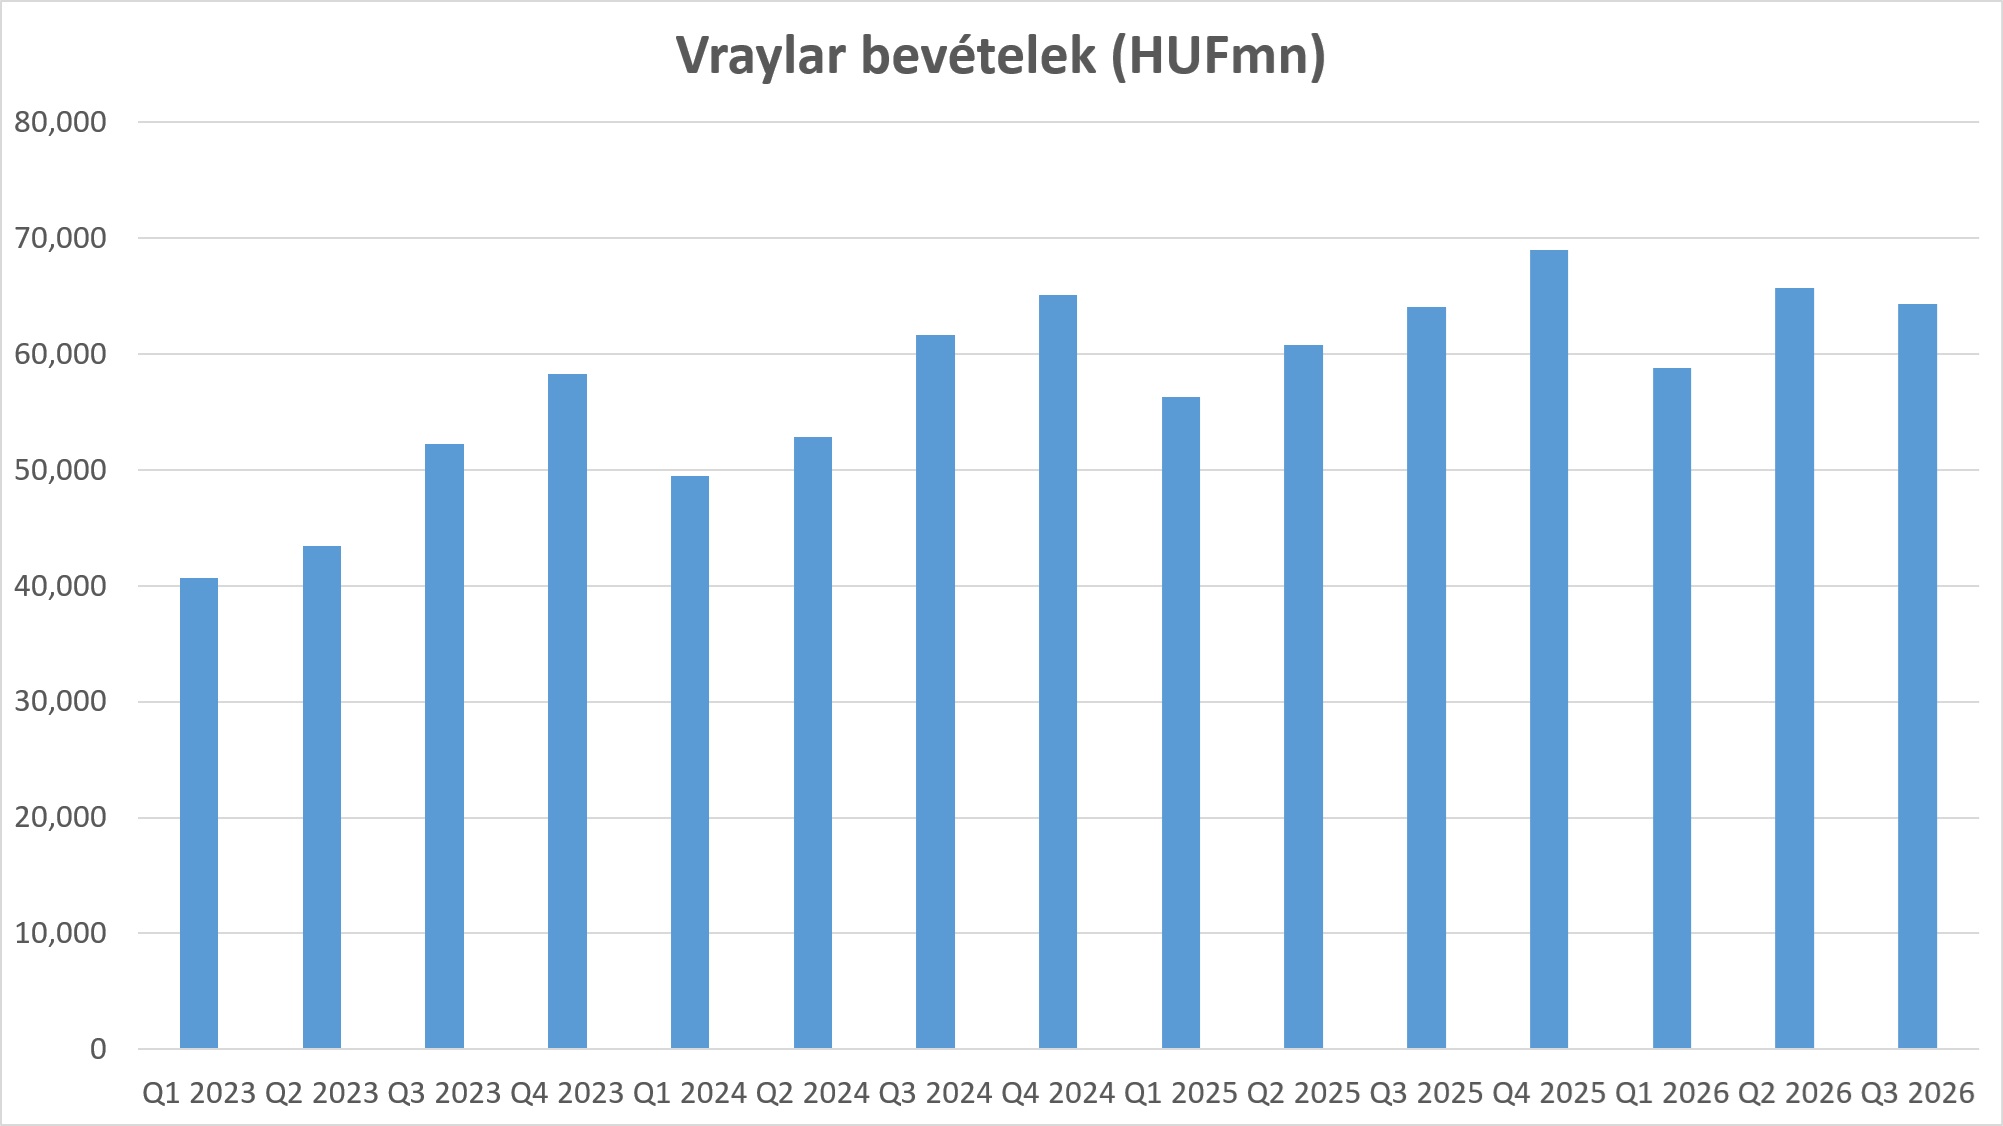
Ezen belül azért mégis csak a Fylrevy várható amerikai törzskönyvezése talán a legizgalmasabb téma. Fontos, hogy ki lesz a Richter értékesítő partnere az USA-ban, amit remélhetőleg a közeljövőben tudhatunk meg. Nyilván a siker szempontjából nem elhanyagolható tényező, hogy nagy rutinnal és jó hálózattal rendelkező partnert kellene találni. Ugyanis a menopauza tüneteit kezelő gyógyszer piac 5-6 milliárd dollárra rúg, amelynek cirka a felét viszik a hormonpótló készítmények. Szóval egy sikeres értékesítési stratégiával a Richter új gyógyszere (amelynek értékesítése az EU-ban idén júliusban indult el) ha nem is Vraylar méretű, de azzal összehasonlítható gyógyszere lehet a cégnek. Ráadásul a Vraylar már nem igazán vesz részt a növekedésben. Az elmúlt két évben már inkább stagnáltak az ebből származó bevételek, amihez persze a kedvezőtlen árfolyamváltozások is hozzájárultak.
A Vraylar bevételek negyedéves bontásban az elmúlt három évből
Forrás: Richter
Szóval egyre jelentősebb szerep jut a négy üzletág egyéb gyógyszereinek, amelyek elkezdtek felzárkózni. Szóval az a lemaradás, amelyet néhány éve még láthattunk, már a múlté. A megújuló portfólió gyümölcsei elkezdtek beérni. S ennek a folyamatnak még csak az elején járunk. Remélhetőleg hasonló „corporate story”-nak lehetünk – remélhetőleg – részesei, mint amit az OTP esetében láthattunk az elmúlt évtizedekben, és amit a költséghatékonyság és az akvizíciók indukáltak. (Ebben jelentős szerepe volt a Societé Générale bankeladásainak is a régióban.)
S akkor más. Rossz hírt kapott a Novo Nordisk és az Ely Lilly. Az FDA ezentúl kötelezi a gyártókat, hogy a GLP-1-készítmények, köztük az Ozempic és a Zepbound terméktájékoztatójában szerepeljen a látásvesztés lehetséges kockázata. A Novo Nordiskot, az Eli Lillyt és az AstraZenecát is érintő változtatás hátterében olyan vizsgálatok állnak, amelyek összefüggést találtak a gyógyszerek alkalmazása és a NAION nevű, ritka, gyakran maradandó látáskárosodást okozó látóideg-betegség között. Európában az Ozempic, a Rybelsus és a Wegovy tájékoztatójában „nagyon ritka” mellékhatásként már szerepel a betegség.
A NAION kialakulásának kockázatát a cukorbetegség, a magas vérnyomás és bizonyos anatómiai adottságok is növelhetik. Egy júliusban megjelent megfigyeléses vizsgálat 10 ezer emberre 8,5 esetet jelzett, és magasabb kockázatot talált a férfiaknál, az 50 év felettieknél, valamint a szívbetegséggel vagy más szembetegséggel élőknél. Egy másik esetben, amelyben 126 klinikai vizsgálat és több mint 134 ezer beteget felölelő elemzés készült, a GLP-1-készítményeket alkalmazóknál 100 ezer beteg-évre 6,4 NAION-eset jutott, míg a más kezelésben vagy placebóban részesülő betegeknél 3,8 esetet regisztráltak. (100 ezer beteg-év =pl. 100 ezer beteg egy évig tartó követése, azaz 100.000x1)
Így nem véletlen, hogy a részvényelemzők szerint a figyelmeztetés várhatóan nem fékezi érdemben a gyógyszerek értékesítését. Az esetek ritkaságára és a más diabétesz-terápiákhoz viszonyított többletkockázat bizonytalanságára hivatkozva továbbra is kedvezőnek tartják az orvosi felügyelet mellett alkalmazott kezelések előny–kockázat arányát.
A részvényárak sem sínylették meg a hírt. Ugyanakkor az eset jól mutatja, hogy az egy lábon állás (Novo) nagy kockázattal jár. Hiszen, ha a baj nagyobb lenne, akkor a Novo Nordisk, amelynek szinte a teljes eredményét ez a készítmény szállítja, jóval nagyobbat esett volna, mint a diverzifikáltabb eredménystruktúrával rendelkező Eli Lilly. Nyilván ez a kockázati aszimmetria is hozzájárul a Novo Nordisk szignifikánsan alacsonyabb értékeltségéhez.
Visszakanyarodva a Richterhez. Ha egy igazán több lábon álló cég lesz, akkor hasonló értékelési különbséget láthatunk majd a jelenlegihez képest.
Higgy magadban és indíts Erste Future befektetést!
A jelen dokumentumban foglalt információk az Erste Befektetési Zrt. (székhely: 1138 Budapest, Népfürdő u. 24-26.; tev. eng. szám: E-III/324/2008 és III/75.005-19/2002; tőzsdetagság: BÉT Zrt.; a továbbiakban: Társaság) által hitelesnek tartott forrásokon alapulnak, de azokért a Társaság szavatosságot vagy felelősséget nem vállal. A jelen dokumentumban foglaltak nem minősíthetők befektetésre való ösztönzésnek, befektetési tanácsadásnak, értékpapír jegyzésére, vételére, eladására vonatkozó felhívásnak vagy ajánlatnak. Felhívjuk szíves figyelmét arra, hogy a múltbeli teljesítmények, illetve jövőbeli becslések nem nyújtanak garanciát a jövőbeli teljesítményre nézve. A tőkepiaci és makrogazdasági helyzetet, a befektetések és azok hozamai alakulását olyan tényezők alakítják, melyre a Társaságnak nincs befolyása, a befektető által hozott döntés következményei a Társaságra nem háríthatók át. A jelen dokumentumban foglaltak – teljes vagy részleges – felhasználása, többszörözése, publikálása, átdolgozása, terjesztése kizárólag a Társaság előzetes írásos engedélyével lehetséges. A jelen dokumentumban foglaltak kiadásuk időpontjában érvényesek. További részletek: Erste Market Dokumentumok – Erste Market oldalon, illetve a Társaság ügyletek előtti tájékoztatásról szóló hirdetményében. A jelen dokumentumban foglaltak kizárólag a szerző személyes véleményét tükrözik és nem tekinthetőek az Erste Befektetési Zrt. hivatalos szakmai álláspontjának