Az SAP ma este publikálja negyedéves pénzügyi jelentését, ezzel Európában is kezdetét veszi a harmadik negyedéves gyorsjelentési szezon. Így a következő hetekben a makrogazdasági hírek helyett ismét az európai vállalati eredmények kerülhetnek a befektetői figyelem középpontjába.
A LSEG elemzése szerint a STOXX 600 indexet alkotó európai vállalatok aggregált árbevétele 11,0 százalékkal, profitja pedig 20,6 százalékkal növekedhetett. Augusztus közepe óta folyamatosan emelkedtek az eredményvárakozások, míg a gyorsjelentési szezon kezdetéhez közeledve jellemzően enyhülni szoktak a várakozások. Bár az előrejelzések roppant erős növekedési várakozásokról árulkodnak, a második negyedévben látott 11,5 százalékos árbevételi és 23,9 százalékos nyereség bővülést így is csak megközelíteni fogjuk tudni.
Európai gyorsjelentések várható eredményei
A szektorok közül robbanásszerű növekedés jellemezhette az energiaszektort. A várakozások szerint a szektor árbevétele 47,7 százalékkal bővülhetett, nyeresége pedig több, mint megduplázódhatott. Számos, az iparág számára kedvező hatás befolyásolta a negyedévet. Az európai cégek számára meghatározó holland tőzsdei gázár negyedéves átlaga az előző évhez képest mintegy 150 százalékkal 82 EUR/MWh közelébe emelkedett, míg az olajárak 32 százalékkal nőttek. Ezzel párhuzamosan rendkívül magasak voltak a finomító marzsok, különösen a dízel esetében. Ráadásul az energiaárak volatilitása is valószínűleg pozitívan befolyásolta a társaságok eredményét, főként azokét, amelyek aktív kereskedési aktivitással rendelkeznek. Egyszóval a környezet mind a kitermelési (upstream), mind a finomítói szegmensnek (downstream) kedvezett, így nem meglepő a befektetők rendkívül erős eredményvárakozása.
Eredménybővülés szempontjából a második legjobban teljesítő szektor a nyersanyagszektor lehet, ahol a bevételek 11,2 százalékos bővüléséhez a nyereség 38,1 százalékos növekedése társulhatott. A fő tényező a nyersanyagárak emelkedése volt. A Bloomberg nyersanyagárindexe alapján a negyedéves átlagárak 33 százalékkal emelkedtek az egy évvel ezelőttihez képest.
STOXX 600: 2026. III. negyedévi eredménynövekedés
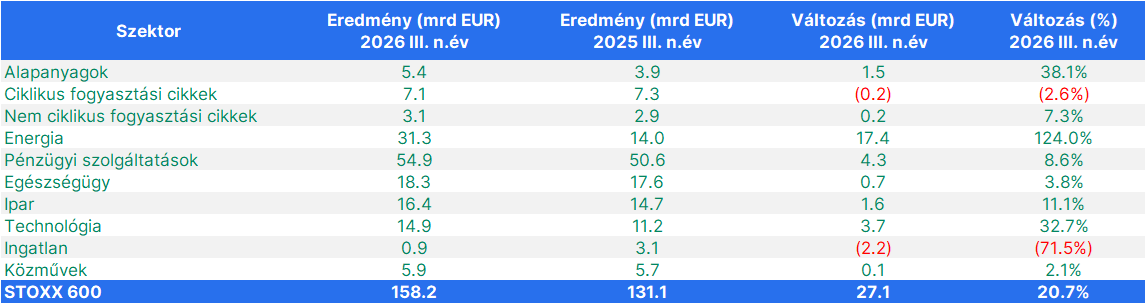
303 olyan indexkomponens alapján, amelyhez a tárgyidőszakra és az előző év azonos időszakára is rendelkezésre áll adat
Forrás: LSEG I/B/E/S
A dobogóra várhatóan még a technológiai szektor tud felérni, 11,0 százalékos bevétel és 32,7 százalékos eredménynövekedéssel. Ahogy az elmúlt negyedévekben megszokhattuk, ezúttal is a mesterséges intelligencia lehetett a fő mozgatórugó.
A STOXX 600 indexet alkotó 10 szektorból 8 esetében javulhatott az eredmény, és csak 2 esetben várható csökkenés.
Az egyik a ciklikus fogyasztási cikkek piaca, melyet az autógyártók romló eredménye tarthat nyomás alatt. A Volkswagen csoport például szeptemberben tett közzé profitfigyelmeztetést, elsősorban a Porsche részesedés átértékeléséhez kapcsolódóan, annak vártnál rosszabb pénzügyi teljesítmény miatt.
A legnagyobb visszaesést az ingatlanszektor szenvedheti el, több, mint 70 százalékos zuhanással. A szektor eredménye hagyományosan rendkívül volatilis, hiszen a várható bérleti díjak jelenértékének átértékelési nyeresége vagy éppen vesztesége jelentősen befolyásolhatja az eredményt. Az általános állampapírpiaci hozamemelkedés negatív irányú nyomást helyez az átértékelési eredményre. Az ingatlanszektor azonban a legkisebb a STOXX600 indexen belül, az összprofit mindössze 1-2 százalékát adja, így index szinten nincs jelentős kihatása.
Higgy magadban és indíts Erste Future befektetést!
A jelen dokumentumban foglalt információk az Erste Befektetési Zrt. (székhely: 1138 Budapest, Népfürdő u. 24-26.; tev. eng. szám: E-III/324/2008 és III/75.005-19/2002; tőzsdetagság: BÉT Zrt.; a továbbiakban: Társaság) által hitelesnek tartott forrásokon alapulnak, de azokért a Társaság szavatosságot vagy felelősséget nem vállal. A jelen dokumentumban foglaltak nem minősíthetők befektetésre való ösztönzésnek, befektetési tanácsadásnak, értékpapír jegyzésére, vételére, eladására vonatkozó felhívásnak vagy ajánlatnak. Felhívjuk szíves figyelmét arra, hogy a múltbeli teljesítmények, illetve jövőbeli becslések nem nyújtanak garanciát a jövőbeli teljesítményre nézve. A tőkepiaci és makrogazdasági helyzetet, a befektetések és azok hozamai alakulását olyan tényezők alakítják, melyre a Társaságnak nincs befolyása, a befektető által hozott döntés következményei a Társaságra nem háríthatók át. A jelen dokumentumban foglaltak – teljes vagy részleges – felhasználása, többszörözése, publikálása, átdolgozása, terjesztése kizárólag a Társaság előzetes írásos engedélyével lehetséges. A jelen dokumentumban foglaltak kiadásuk időpontjában érvényesek. További részletek: Erste Market Dokumentumok – Erste Market oldalon, illetve a Társaság ügyletek előtti tájékoztatásról szóló hirdetményében.