Szeptember utolsó napján publikálta a KSH az ipari termelői árakat az augusztusi hónapra vonatkozóan. E szerint a júliusi emelkedést újabb, már jelentősebb növekmény követte: 3,0 százalékkal nőttek az árak a hetedik hónaphoz viszonyítva, melynek eredményeként az éves változás 4,8 százalékot ért el. Az infláció kínálati oldali nyomása egyre élénkebb, de a közel-keleti konfliktus rendeződése kihúzhatja a történet méregfogát, bár ezt már több mint féléve hiába várjuk.
Az elmúlt időszakban itthon az infláció kedvező alakulása miatt végre pozitív konnotációt kapott: egy évtizede nem látott alacsony számok jöttek, különösen az élelmiszerdefláció hathat kellemesen fogyasztói oldalon. Ehhez nagy mértékben hozzájárult a forint nyárig tapasztaltható erősödése, amit segített az ország kockázati megítélésének érdemi javulása és a szigorú monetáris politika. Mindemellett a globális környezet és a geopolitika jelen állás szerint véget vet az idilli állapotnak és a felfelé kanyarodó számok első fecskéi már megjelentek a hazai adatokban.
Szeptember utolsó napján publikálta a KSH az ipari termelői árakat az augusztusi hónapra vonatkozóan. E szerint a júliusi, havi emelkedést újabb, már jelentősebb növekmény követette: 3,0 százalékkal nőttek az árak a hetedik hónaphoz viszonyítva, melynek eredményeként az éves változás 4,8 százalékot ért el, melynél magasabb értéket tavaly júniusban láttunk utoljára. Az emelkedés hátterében főként az energiaárak ugrása áll; a Hormuzi-szoros körüli bizonytalanság és a konfliktus elhúzódása miatt a piaci szereplők elkezdtek felkészülni az emelkedett energiaár-környezetre. Ezzel párhuzamosan a feldolgozóipari értékesítésárak is érdemben bővültek a nyári időszakban.
Infláció és az árak viszonya
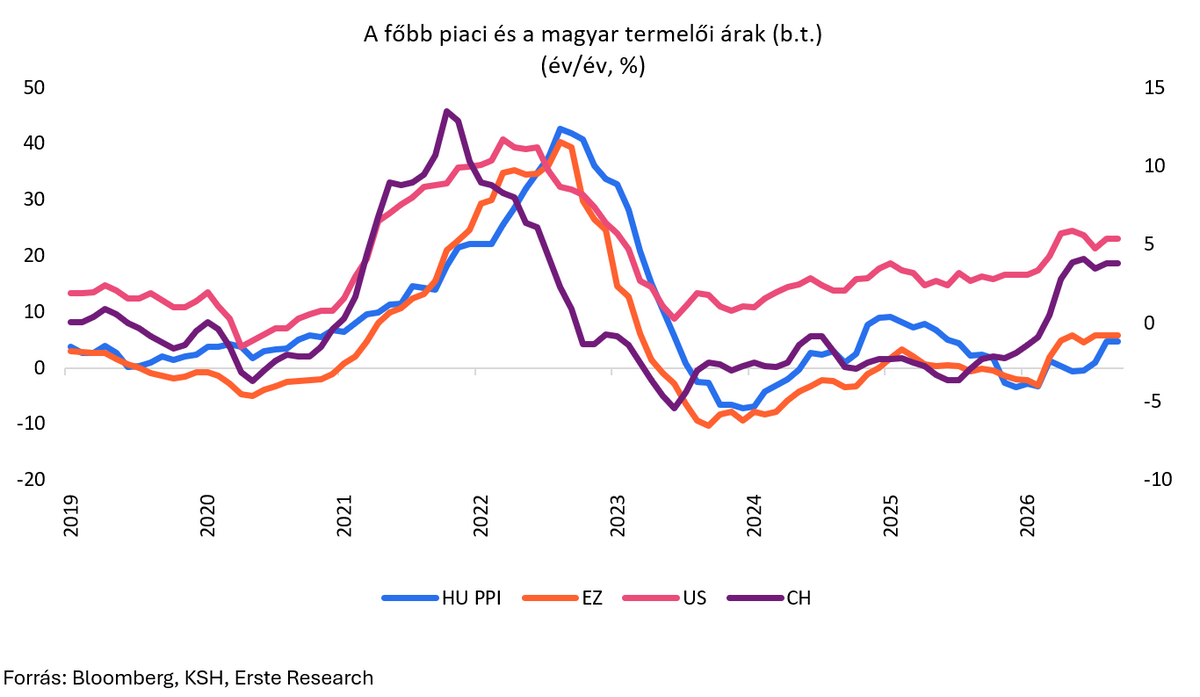
Az ipari termelői ár (PPI) gyakorlatilag az elsőszámú ármutató, ami a fogyasztói infláció (CPI) kínálati oldali nyomását képes megragadni és jellemzően hónapokkal korábban jelzi a fogyasztói árindex dinamikájának főbb változásait. A hazai termelői árindexen keresztül volt leginkább megfogható a forint elmúlt másfél évben tapasztalt erősödésének az inflációra gyakorolt pozitív hatása: hosszú hónapokig lényegesen a fejlett piacon látható termelői árdinamika alatt alakult az itthoni érték. Ugyanakkor egyúttal az évtizedes minta alapján jelenleg a felfelé ívelő inflációs számoknak is releváns előrejelző indikátora lehet.
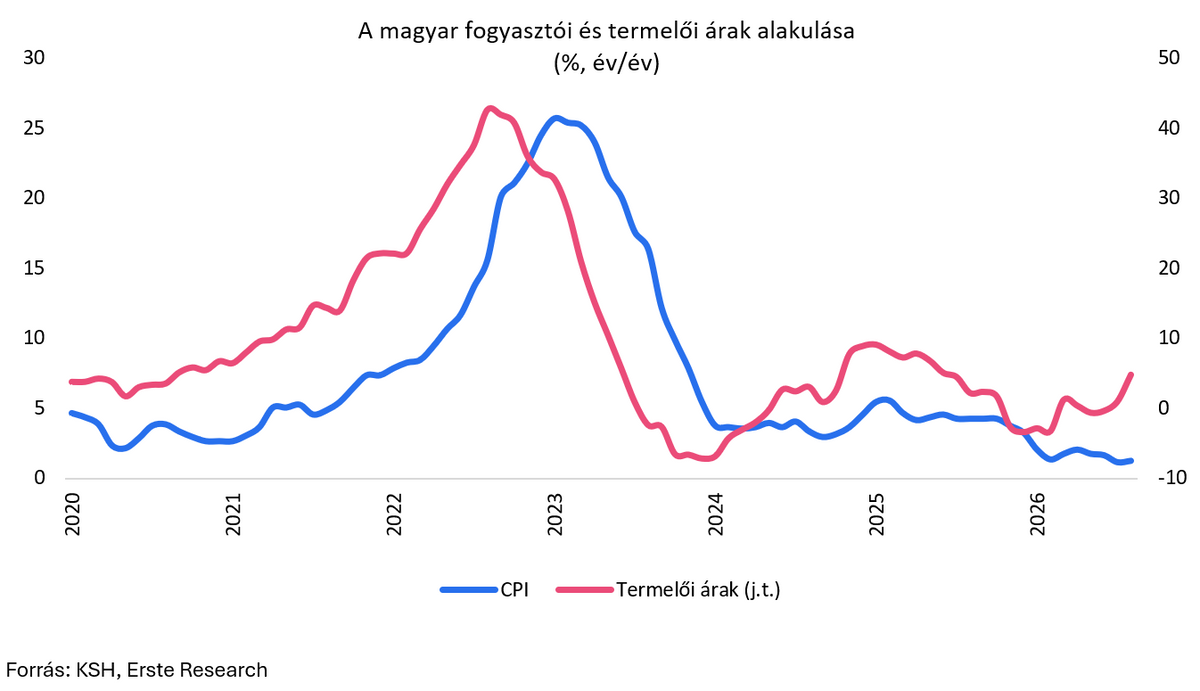
Ezt a nyolcadik havi érték alapján mondhatjuk, már október van, ezzel együtt „nem az a lényeg, hol van a labda, hanem hogy hol lesz” és egyelőre ebből a szempontból még borúsabb a kép. A hazai termelői árindexszel erősen korreláló Commodity Index (ami agrárcikkeket, nyersanyagokat és az energiaszegmenst is magába foglalja) szintén néhány hónapos időablakkal előre képes jelezni a főbb irányváltásokat és ez alapján további szignifikáns emelkedés vizionálható a jelenlegi árazások szerint.
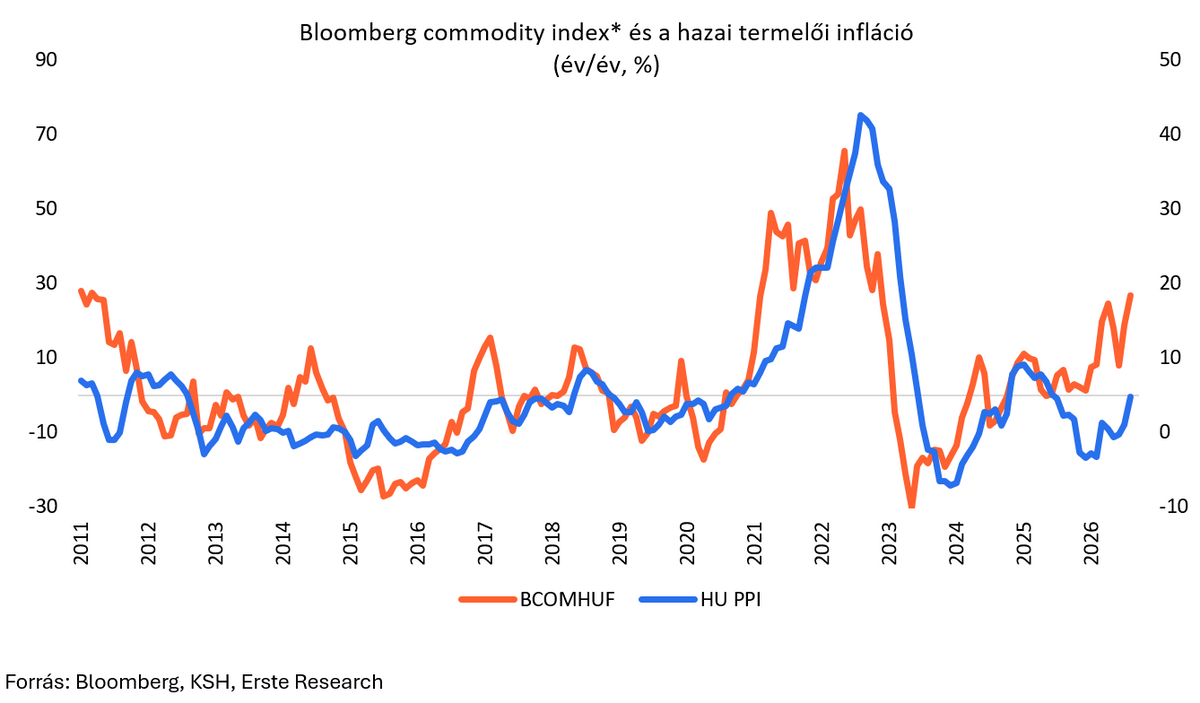
Összességében az infláció kínálati oldali nyomása egyre élénkebb, de nincs új a nap alatt: a közel-keleti konfliktus rendeződése továbbra is könnyen kihúzhatja a történet méregfogát, bár ezt már több mint féléve várjuk, kevés sikerrel. Ezért a piacok pedig már sokkal inkább elhúzódó összecsapással kalkulálnak. Érdekes lesz látni, hogy az amerikai félidős választások hoznak-e bármilyen fordulatot a főbb irányokban. Mindemellett fontos, hogy az árdinamikának a keresleti oldala is meghatározó. Ebben a tekintetben a jegybank a jövő évi béremelkedésre lényegi lassulást projektál, ami kiegészülve a felfelé kapaszkodó inflációs számokkal kétoldalról szűkíti reálbérek és a rendelkezésre álló jövedelem növekedést. Ez pedig kevesebb teret engedhet a költségoldali tényezők fogyasztókra történő áthárítására.
Higgy magadban és indíts Erste Future befektetést!
A jelen dokumentumban foglalt információk az Erste Befektetési Zrt. (székhely: 1138 Budapest, Népfürdő u. 24-26.; tev. eng. szám: E-III/324/2008 és III/75.005-19/2002; tőzsdetagság: BÉT Zrt.; a továbbiakban: Társaság) által hitelesnek tartott forrásokon alapulnak, de azokért a Társaság szavatosságot vagy felelősséget nem vállal. A jelen dokumentumban foglaltak nem minősíthetők befektetésre való ösztönzésnek, befektetési tanácsadásnak, értékpapír jegyzésére, vételére, eladására vonatkozó felhívásnak vagy ajánlatnak. Felhívjuk szíves figyelmét arra, hogy a múltbeli teljesítmények, illetve jövőbeli becslések nem nyújtanak garanciát a jövőbeli teljesítményre nézve. A tőkepiaci és makrogazdasági helyzetet, a befektetések és azok hozamai alakulását olyan tényezők alakítják, melyre a Társaságnak nincs befolyása, a befektető által hozott döntés következményei a Társaságra nem háríthatók át. A jelen dokumentumban foglaltak – teljes vagy részleges – felhasználása, többszörözése, publikálása, átdolgozása, terjesztése kizárólag a Társaság előzetes írásos engedélyével lehetséges. A jelen dokumentumban foglaltak kiadásuk időpontjában érvényesek. További részletek: Erste Market Dokumentumok – Erste Market oldalon, illetve a Társaság ügyletek előtti tájékoztatásról szóló hirdetményében.