Egyre nagyobb a valószínűsége, hogy az orosz leányvállalat OTP-csoporthoz adott értékével nem kell számolnunk tovább. Akkor se, ha netán nem adná el, mivel osztalékot nem kap onnan. Gyakorlatilag úgy kell tekintenünk az értékelésekben, mintha nem is létezne. Illetve egy opcióként kellene beáraznunk, hogy valaha, valamilyen módon mégiscsak hoz valamit a bank számára, de eléggé pici valószínűséggel. Ezt tekinthetjük nullának.
Viszont a másik oldalon ott van a Luminor, amelyet az OTP azzal, ha megszabadul az orosz operációtól, nagy valószínűséggel megvehet, a korábban leírt kedvező áron. (Erről itt és itt írtunk korábban).
Szóval érdemes a szektortagokkal összehasonlítani az OTP értékeltségét, s megnézni, hogyan változik az, ha csak az orosz operációt választjuk le, zéró kompenzációért, s mi van akkor, ha cserébe megjelenik a korábbi feltételek szerint a Luminor bank pl. a jövő évi eredményekben.
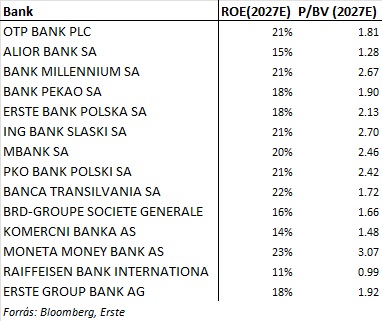
Először is ROE~P/BV regresszióval határozzuk meg, hogy 2027-ben ilyenkor milyen értékeltségen kellene a részvénynek forognia. Ehhez az alábbi bankokat és értékeltségeket vettük figyelembe.
A számításban figyelembe vett bankok, s a BV és ROE becslések 2027-re a Bloomberg adatok alapján
Forrás: Bloomberg, Erste
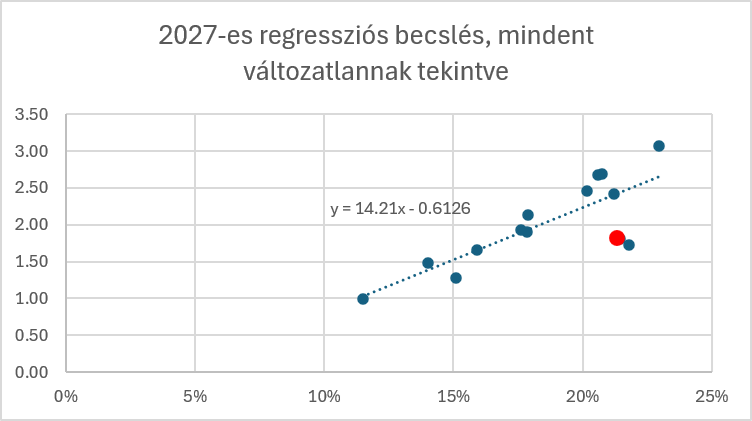
A regresszió szerint pedig, ha minden változatlan lenne, azaz az orosz operációt teljesen, a baltit pedig egyáltalán nem vennénk figyelembe, akkor a mostani 1,81-es P/BVPS helyett jövő ilyenkor 2,37x P/BVPS-en kellene forognia a részvénynek.
A regressziós számítás mindent változatlannak feltételezve
Forrás: Bloomberg, Erste
Ez alapján 2,37x P/BVPS értékeltségen kellene forognia a részvénynek jövő ilyenkor. Ráadásul ebben az esetben a 2026 végi egy részvényre jutó könyv szerinti érték is magasabb lenne, mint a többi esteben. Egy sima becsléssel 66-67 euró körül alakulna.
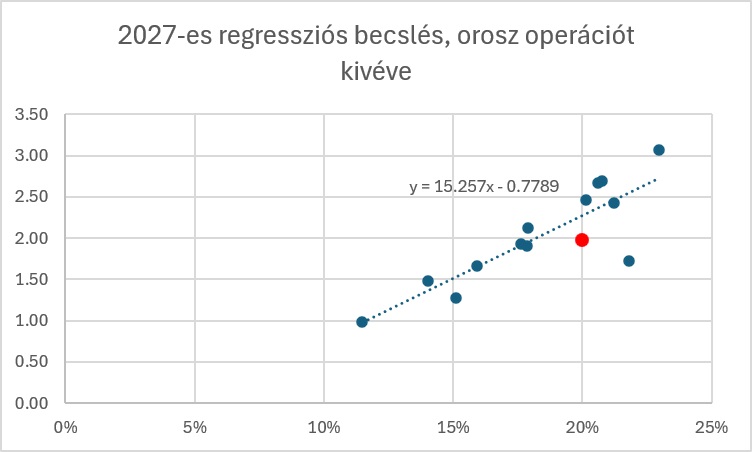
A regressziós számítás oroszországi operáció és ellentételezés nélkül
Forrás: Bloomberg, Erste
Ebben az esteben már nem számolunk a cirka 200 milliárd forint profithozzájárulással, s az orosz operáció 548 milliárd forint saját tőkéjét, tőkével szemben elszámolva veszteségnek tekintjük. Így a BV 61-62 euró lenne, míg a regresszió alapján becsült fair érték 2,27x BVPS. Ez pedig 6-7 ezer forintos fair érték csökkenést jelentene a korábbi állapothoz képest.
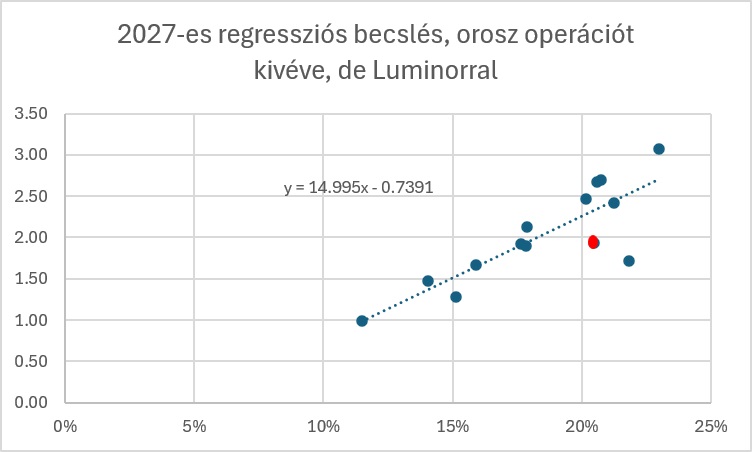
A regressziós számítás oroszországi operáció és ellentételezés nélkül, de a Luminor korábban bejlentett feltételekkel való megvásárlásával
Forrás: Bloomberg, Erste
Abban az estben, ha Oroszország ellentételezés nélkül kikerül a cégcsoportból, s a Luminor a korábban közölt feltételekkel bekerül, akkor a 400 millió eurós badwill-t szintén a tőkével szemben számoltuk el, s az eredményt a Luminor tavaly elért eredményével, cirka 150 millió euróval emeljük a második szcenárióhoz képest. Ebben az estben 2,33x BVPS szorzóval kellene egy év múlva számolnunk az összehasonlító értékelés alapján, s a BVPS pedig 62-62 euró körül alakulna. Így az eredeti becsléshez képest a részvény mintegy 4 ezer forinttal érne kevesebbet.
Az elmúlt hetekben — az orosz választások közepette és után, a tegnapi nappal bezárólag — az OTP árfolyama cirka 4 ezer forinttal csökkent. Ez pedig a harmadik szcenáriót tűnik árazni, pedig még ennek a megvalósulása is kockázatokkal jár.
Higgy magadban és indíts Erste Future befektetést!
A jelen dokumentumban foglalt információk az Erste Befektetési Zrt. (székhely: 1138 Budapest, Népfürdő u. 24-26.; tev. eng. szám: E-III/324/2008 és III/75.005-19/2002; tőzsdetagság: BÉT Zrt.; a továbbiakban: Társaság) által hitelesnek tartott forrásokon alapulnak, de azokért a Társaság szavatosságot vagy felelősséget nem vállal. A jelen dokumentumban foglaltak nem minősíthetők befektetésre való ösztönzésnek, befektetési tanácsadásnak, értékpapír jegyzésére, vételére, eladására vonatkozó felhívásnak vagy ajánlatnak. Felhívjuk szíves figyelmét arra, hogy a múltbeli teljesítmények, illetve jövőbeli becslések nem nyújtanak garanciát a jövőbeli teljesítményre nézve. A tőkepiaci és makrogazdasági helyzetet, a befektetések és azok hozamai alakulását olyan tényezők alakítják, melyre a Társaságnak nincs befolyása, a befektető által hozott döntés következményei a Társaságra nem háríthatók át. A jelen dokumentumban foglaltak – teljes vagy részleges – felhasználása, többszörözése, publikálása, átdolgozása, terjesztése kizárólag a Társaság előzetes írásos engedélyével lehetséges. A jelen dokumentumban foglaltak kiadásuk időpontjában érvényesek. További részletek: Erste Market Dokumentumok – Erste Market oldalon, illetve a Társaság ügyletek előtti tájékoztatásról szóló hirdetményében. A jelen dokumentumban foglaltak kizárólag a szerző személyes véleményét tükrözik és nem tekinthetőek az Erste Befektetési Zrt. hivatalos szakmai álláspontjának