Most, hogy a 10 éves hozam stabilan áttörte az 5 százalékot, kérdés, hogy mi lesz a részvénypiaccal. Először is fontos megjegyezni, hogy ebben az újabb hozamemelkedésben jelentős szerepet játszott a nem várt mértékű beszerzési menedzser index emelkedés szeptemberben, ami tegnapelőtt látott napvilágot. Egyesek szerint annyira kiugró az eredmény, hogy ez akár 5 százalékos GDP növekedést is jelezhet előre, amelyet maga az S&P Global anyaga is sugall.
S&P Global PMI és GDP
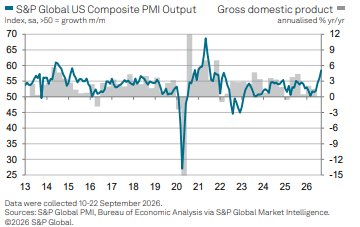
Forrás: S&P Global
Szóval a hozamemelkedés újabb hullámához elsősorban a növekedési kilátásokba vetett hit volt a katalizátor. Ilyen értelemben nem is kellene aggódnunk, hiszen ha a növekedés oldaláról jön a hozamok emelkedése, akkor valószínűsíthető, hogy a profitbővülés felülírja az ebből adódó negatív hatást. Legalábbis ez az általános tapasztalat.
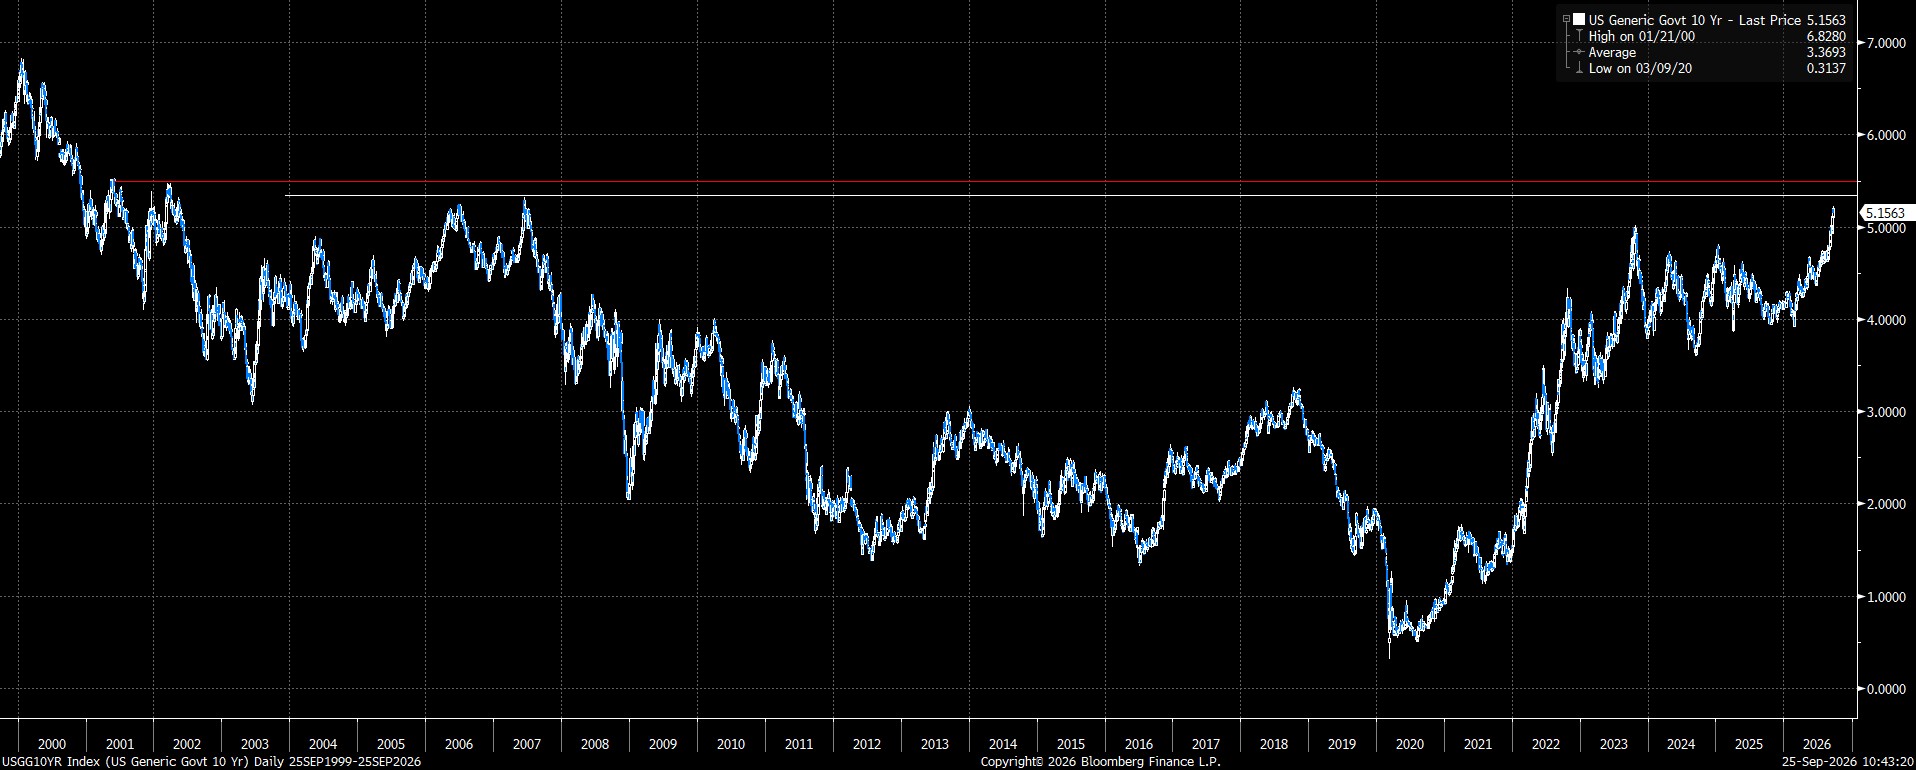
Először is nézzünk rá a 10 éves generikus hozam grafikonjára.
Az amerikai 10 éves hozam alakulása
Forrás: Bloomberg
A grafikon alapján úgy tűnik, hogy a 10 éves hozam viszonylag rövidtávon elmehet 5,5 százalék környékére. Használva ugyanazt a számítást, amit szeptember elején ebben a cikkben, akkor arra jutunk, hogy 9-10 százalékkal értékelné le a piacot a június végi szinthez képest a hozam 4,4-ről 5,5 százalékra való emelkedése. Ugyanis akkor a kockázati prémium még 4,3 százalék körül állt, de Damodaran becslése alapján azóta 4,1 százalékra csökkent. (1-(4,4+4,3)/(5,5+4,1)). Kérdés, hogy az eredményvárakozások mennyit emelkedtek azóta, ha egyáltalán emelkedtek?
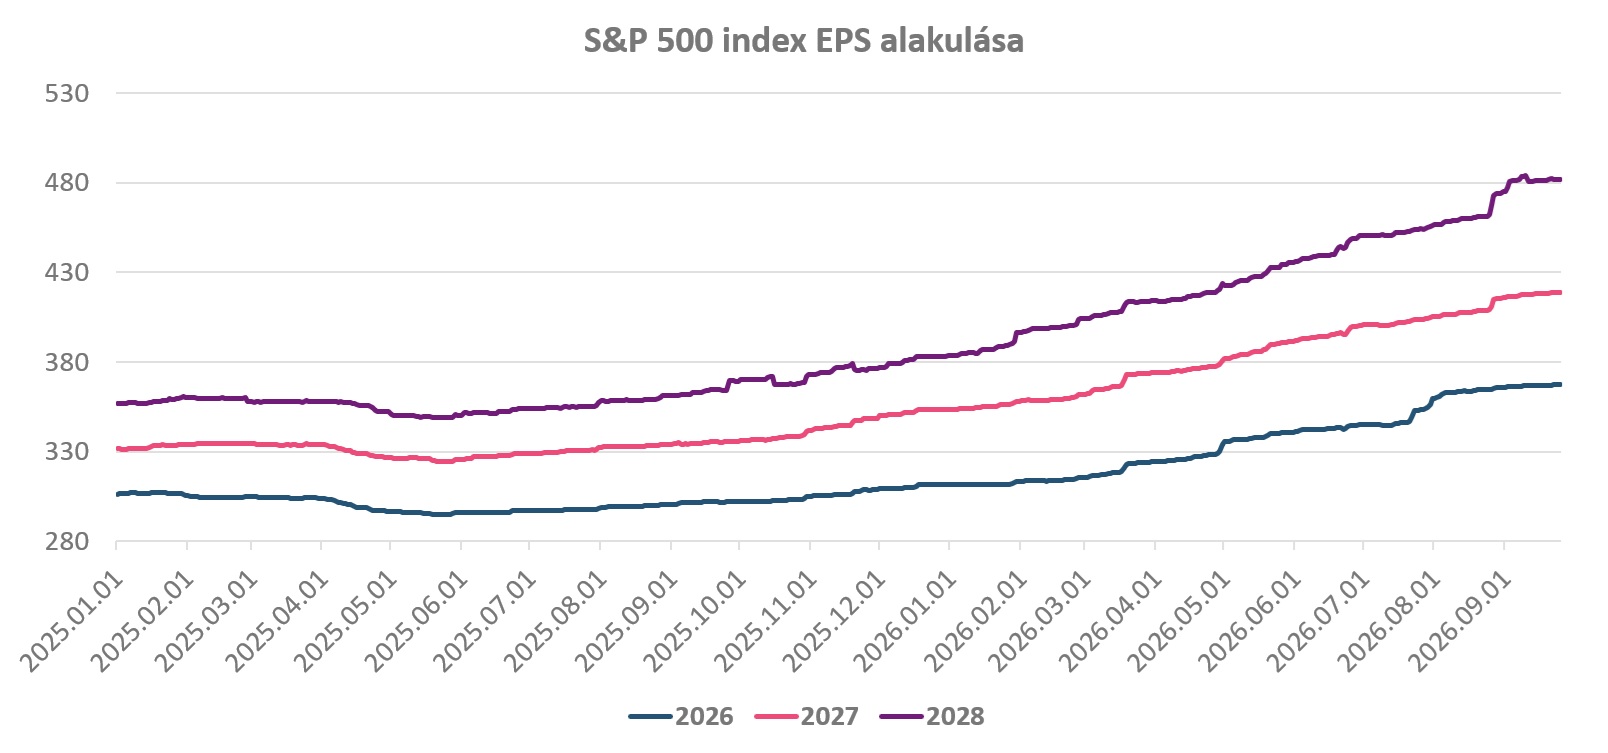
Az S&P500 index eredményvárakozásainak változása
Forrás: Bloomberg
A fenti ábrából is jó látszik, hogy szeptember eleje óta nem voltak hatalmas változások. Azóta is cirka 6 százalék körül (idén 6, jövőre 4, aztán 7) vannak a június vége óta bekövetkezett előrejelzés emelkedések. A piac pedig 2,7 százalékkal van magasabban június vége óta. Ez pedig összességében azt sugallja, hogy az S&P500 fundamentális oldalról mintegy 5 százalékkal lenne magasabban az 5,5 százalékos hozamszintnél, mint a június végi fundamentumok és várakozások mellett.
Ez pedig ellentmond annak a képnek, amely a Magnificent 7 technikai képből, s az ebből való S&P500-ra vonatkoztatott következtetésekből kapunk. Ezt pedig pl. olyasvalami tudná feloldani, ha pl. az eredményelőrejelzések tovább emelkednének az elemzők részéről. Ez pedig nem lehetetlen, a beszerzési menedzserek javuló hangulatának tükrében, de azért szükséges lenne az egyértelmű irány kijelöléséhez.
Higgy magadban és indíts Erste Future befektetést!
A jelen dokumentumban foglalt információk az Erste Befektetési Zrt. (székhely: 1138 Budapest, Népfürdő u. 24-26.; tev. eng. szám: E-III/324/2008 és III/75.005-19/2002; tőzsdetagság: BÉT Zrt.; a továbbiakban: Társaság) által hitelesnek tartott forrásokon alapulnak, de azokért a Társaság szavatosságot vagy felelősséget nem vállal. A jelen dokumentumban foglaltak nem minősíthetők befektetésre való ösztönzésnek, befektetési tanácsadásnak, értékpapír jegyzésére, vételére, eladására vonatkozó felhívásnak vagy ajánlatnak. Felhívjuk szíves figyelmét arra, hogy a múltbeli teljesítmények, illetve jövőbeli becslések nem nyújtanak garanciát a jövőbeli teljesítményre nézve. A tőkepiaci és makrogazdasági helyzetet, a befektetések és azok hozamai alakulását olyan tényezők alakítják, melyre a Társaságnak nincs befolyása, a befektető által hozott döntés következményei a Társaságra nem háríthatók át. A jelen dokumentumban foglaltak – teljes vagy részleges – felhasználása, többszörözése, publikálása, átdolgozása, terjesztése kizárólag a Társaság előzetes írásos engedélyével lehetséges. A jelen dokumentumban foglaltak kiadásuk időpontjában érvényesek. További részletek: Erste Market Dokumentumok – Erste Market oldalon, illetve a Társaság ügyletek előtti tájékoztatásról szóló hirdetményében. A jelen dokumentumban foglaltak kizárólag a szerző személyes véleményét tükrözik és nem tekinthetőek az Erste Befektetési Zrt. hivatalos szakmai álláspontjának