Eurowag: Az üzemanyagkártyáktól a fuvarozók digitális platformjáig
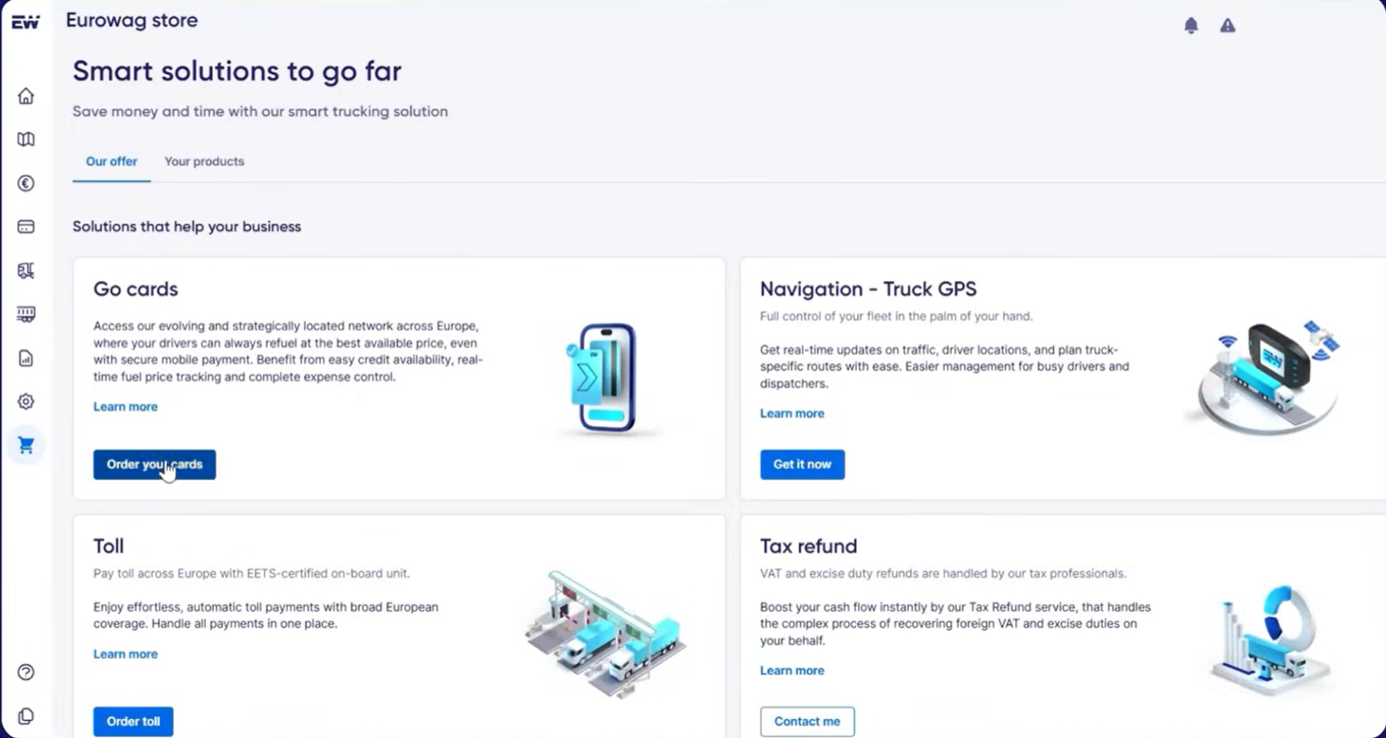
Aki dolgozott már a fuvarozási vagy logisztikai szektor közelében, jó eséllyel találkozott az Eurowag nevével. A társaságot a legtöbben még mindig az üzemanyagkártyák és útdíjfizetési megoldások révén ismerik, de az elmúlt néhány évben ennél jóval ambiciózusabb terveket fogalmaztak meg. Felvásárlásokkal és jelentős technológiai beruházásokkal egy olyan összetett szolgáltatási ökoszisztémát hoztak létre, amelynek központi eleme az Eurowag Office, egy integrált, digitális platform. A rendszer az olyan funkciókat is egy helyen kezeli, mint az üzemanyag- és útdíjfizetés, a navigáció és a flottamenedzsment, valamint egyes pénzügyi szolgáltatások.
A következő egy-két év különösen fontos lehet abból szempontból, hogy az elmúlt évek fejlesztései és akvizíciói képesek lesznek-e valódi üzleti értéket termelni, valamint a társaság sikeresen tudja-e monetizálni a felépített platformot. 2026 szeptemberére az ügyfelek több mint 65%-át már átállították az Eurowag Office rendszerére, a piaci fókusz pedig egyre inkább ráirányulhat a cseh vállalat rendszerének hosszú távú lehetőségeire.
Forrás: Eurowag
Hatalmas piac, egyelőre alacsony penetráció
Az európai közúti áruszállítói piac rendkívül széttagolt. A vállalat szerint a fuvarozó cégek több mint 90%-a kis- és középvállalkozás, Európában pedig több mint 6,5 millió kamion közlekedik. Ezek a kis szállítmányozók jellemzően alacsony, 3-5%-os haszonkulccsal dolgoznak, miközben egyszerre kell számos különálló rendszert kezelniük, és jelentős likviditási problémával is szembesülnek.
A Eurowag jelenleg körülbelül 330 ezer kamiont szolgál ki, ami a vállalat becslése alapján mindössze 4,9%-os európai penetrációnak felel meg. A társaság 2031-re kitűzött, hosszú távú célja azonban ennek több mint a háromszorosa, 1 millió kamion.
A növekedés két irányból érkezhet: egyrészt a vállalat új ügyfeleket szerezhet, másrészt egy már meglévő esetén a kliens egyre több szolgáltatást használhat ugyanazon a platformon. Minél több funkciót kezel egy fuvarozó a Eurowag Office-on keresztül, annál magasabb lehet az egy kamionra jutó bevétel, és annál szorosabban integrálódhat a platform az ügyfél napi működésébe.
A saját modellünk szerint jelentős a növekedési potenciál
A Saját, hosszú távú modellünkben nem egyszerűen egy előre meghatározott árbevétel-növekedéssel számoltunk, hanem azt vizsgáltuk, hogy hány kamiont tud megszerezni a Eurowag, és mennyi nettó bevételt tud egy kamionon realizálni.
Ha a vállalat eléri a menedzsment 1 millió kamionos 2031-es célját, majd ezt követően is tovább növeli penetrációját, az általunk használt feltételezések mellett a nettó árbevétel a 2025-ös €330 millióról 2031-re €1,24 milliárdra, 2035-re pedig közel €2 milliárdra emelkedhet. Ez közel 20%-os éves átlagos növekedést jelentene.
Az EBITDA-marzs eközben a méretgazdaságosság hatására a modellben 45%-ig javul, ami 2035-re €888 millió EBITDA-t jelentene. A szabad cash flow pedig a 2026-ra becsült €58 millióról €444 millióra emelkedhet. Ezek természetesen hosszú távú modellfeltételezések, nem vállalati előrejelzések.
Miért nem látszott mindez eddig a profitban?
A Eurowag az elmúlt években jelentős összegeket költött akvizíciókra és a digitális platform kiépítésére. Ennek következtében a 2025-ös klasszikus ROIC, vagyis a befektetett tőke megtérülése mindössze 9,9% körül alakult. A mérleg ugyanakkor körülbelül €270 millió goodwillt tartalmaz, amely nagyrészt a korábbi akvizíciók során kifizetett felárat tükrözi. Ezt kiszűrve a vállalat operatív működésének megtérülése már 21% körüli lehet.
A platformfejlesztések miatt jelentős amortizációs teher épült fel, mivel a korábbi kutatási és fejlesztési kiadásokat nem költségként könyvelték, hanem feltőkésítették. Ezeket aztán a későbbi évek során írnák le. 2025-ben körülbelül €41 millió aktivált (feltőkésített) K+F állt szemben már mintegy €37,5 millió szoftveramortizációval. A két összeg közeledése arra utal, hogy a feltőkésített, aktivált kutatás és fejlesztés, valamint az amortizáció növekedési üteme lényegesen lassulhat, vagyis a további EBITDA növekedés nagyobb mértékben nettó profit növekedést is tud eredményezni.
Az Inelo 2023-as felvásárlása további terhet jelentett: az akvizícióhoz felvett hatalmas adósság jelentősen megemelte a kamatköltséget, miközben a megszerzett immateriális eszközök amortizációt generáltak. Ezért az elmúlt években az EBITDA növekedésének jelentős része nem jutott el a nettó profitig.
A következő években azonban éppen ez változhat meg:
Az EBITDA növekedésével és a lassabb emelkedő amortizációval, valamint a csökkenő kamatokkal gyorsabbá válhat a pénzáram és a nettó profit. Másképpen fogalmazva: 2021-2025 a beruházások időszaka volt, 2026-2029 pedig a betakarítás évei lehetnek.
Az értékeltségben nincs beárazva a teljes sikersztori
Jelenleg a vállalat körülbelül 6,9-szeres 2026-os EV/EBITDA mutatón kereskedik. A saját DCF-modellünk 8,5%-os súlyozott tőkeköltség és tízszeres 2035-ös kimeneteli EV/EBITDA mellett 6,55 GBP becsült részvényértéket eredményez, szemben a modell készítésekor érvényes körülbelül 1,02 GBP-s árfolyammal, amely jól mutatja, hogy a vállalat sikeressége esetén a felértékelődési potenciál hatalmas.
Ezt azonban nem érdemes klasszikus célárként értelmezni. A 6,55 GBP azt mutatja meg, hogy mekkora érték keletkezhet abban az esetben, ha a menedzsment növekedési céljai teljesülnek, vagyis elérhetővé válik az 1 millió kamionos cél, és a platform monetizációja sikeres lesz.
Ugyanakkor éppen ebben látjuk a részvény érdekességét, ugyanis a részvény a 2021-es tőzsdei bevezetés óta mintegy 24%-kal került lejjebb, miközben az EBITDA 155%-kal, a szabad cash flow 98%-kal, a nettó árbevétel pedig 53%-kal nőtt.
Beárazatlan maradt a sikersztori, viszont a papír növekedés nélkül is a fair értéken mozog.
Mi a legnagyobb kockázat?
A modell optimista növekedési pályája jelentős piaci részesedésszerzést feltételez. A penetrációnak a jelenlegi nagyjából 5%-ról 2035-re körülbelül 17%-ra kellene emelkednie. Emellett bizonyítani kell, hogy az ügyfelek valóban több szolgáltatást vásárolnak a platformon keresztül, miközben az olyan nagy versenytársak, mint a DKV és a Corpay, szintén fejlesztik saját szolgáltatásaikat.
A finanszírozási kockázat sem tűnt el. Az Inelo-akvizíció miatt az adósság magas, bár a nettó adósság/EBITDA körülbelül 1,75-szeres, vagyis a jelenlegi eredménytermelő képesség mellett kezelhetőnek tűnik.
Mit érdemes figyelni?
A befektetési tézis teljesülése öt mutatóval viszonylag egyszerűen követhető:
- kamionállomány
- penetráció
- értékesített termék/kamion
- EBITDA- és a profitmarzs
- szabad cash flow és adósságpálya.
Ha a kamionállomány valóban a 2031-es 1 milliós cél felé halad, közben emelkedik az ügyfelenként használt termékek száma, javul a profitabilitás és megindul a szabad cash flow termelése, akkor fokozatosan bizonyosodik be a platformtézis.
A kérdés az, hogy az Eurowag az elmúlt években megvásárolt és felépített eszközökből képes-e egy magasabb hozzáadott értékű, nehezen helyettesíthető digitális platformot létrehozni, majd ezt egy sokkal nagyobb ügyfélbázis részére értékesíteni.
Ha igen, a jelenlegi árazás mellett jelentős felértékelődési potenciál mutatkozik. Ha nem, a részvényből könnyen maradhat egy jóval hagyományosabb díjfizetési szolgáltató.
A következő néhány év eldönti, melyik történet valósul meg.
Higgy magadban és indíts Erste Future befektetést!