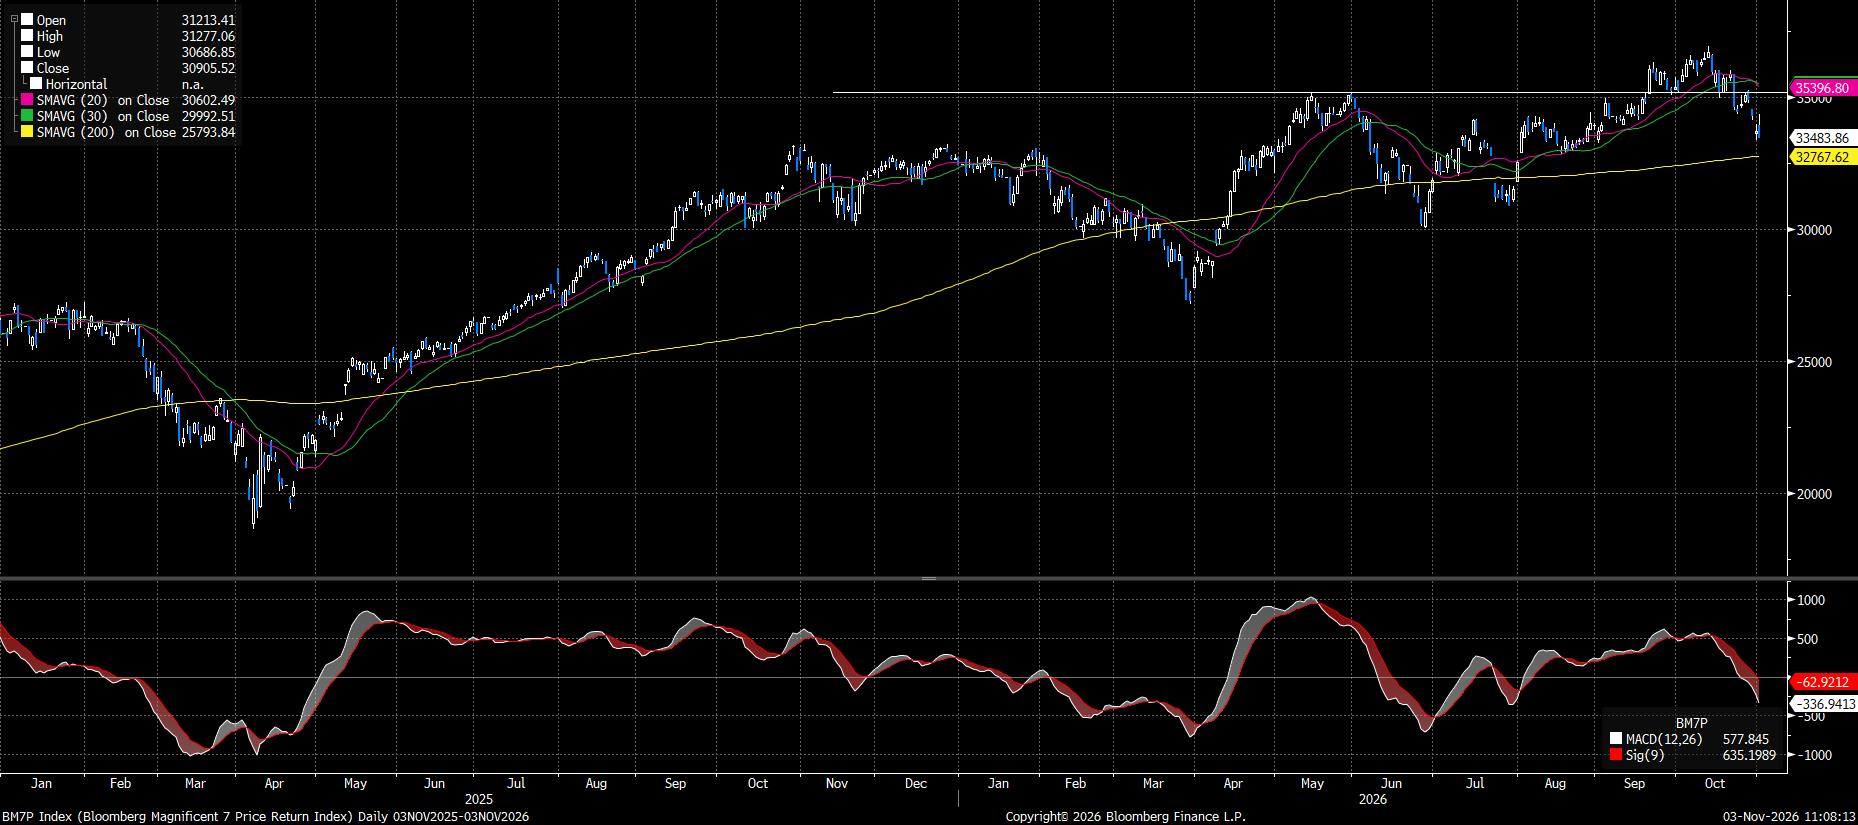
Megkésve bár, de nem feledve. Az elmúlt hónapokban a Bloomberg Magnificent 7 price indexet (mivel az S&P500 is árindex) tekintettük iránymutatónak az S&P500, na meg úgy általában a piacok iránya szempontjából. Ugyanis ők húzták az indexet valójában új csúcsra, ők voltak a piacvezetők. Ugyanakkor az utóbbi időben, mivel mindig volt valami más, inkább azokról írtunk, mint erről. De ez már nem halogatható tovább, hiszen nagyon elromlott a piacvezetőben a kép.
A Magnificent 7 index
Forrás: Bloomberg
Mint a fenti ábrán látható, az index már a mi hosszú hétvégénk előtt, október 22-én beesett a kitörési szint alá, amelyet a múlt héten vissza is tesztelt, majd újra délnek vette az irányt. Vagyis az a kitörés, amit korábban láttunk, egyértelműen „behalt”. Ez pedig nem jelent jót az S&P 500 index esetében sem a folytatás tekintetében.
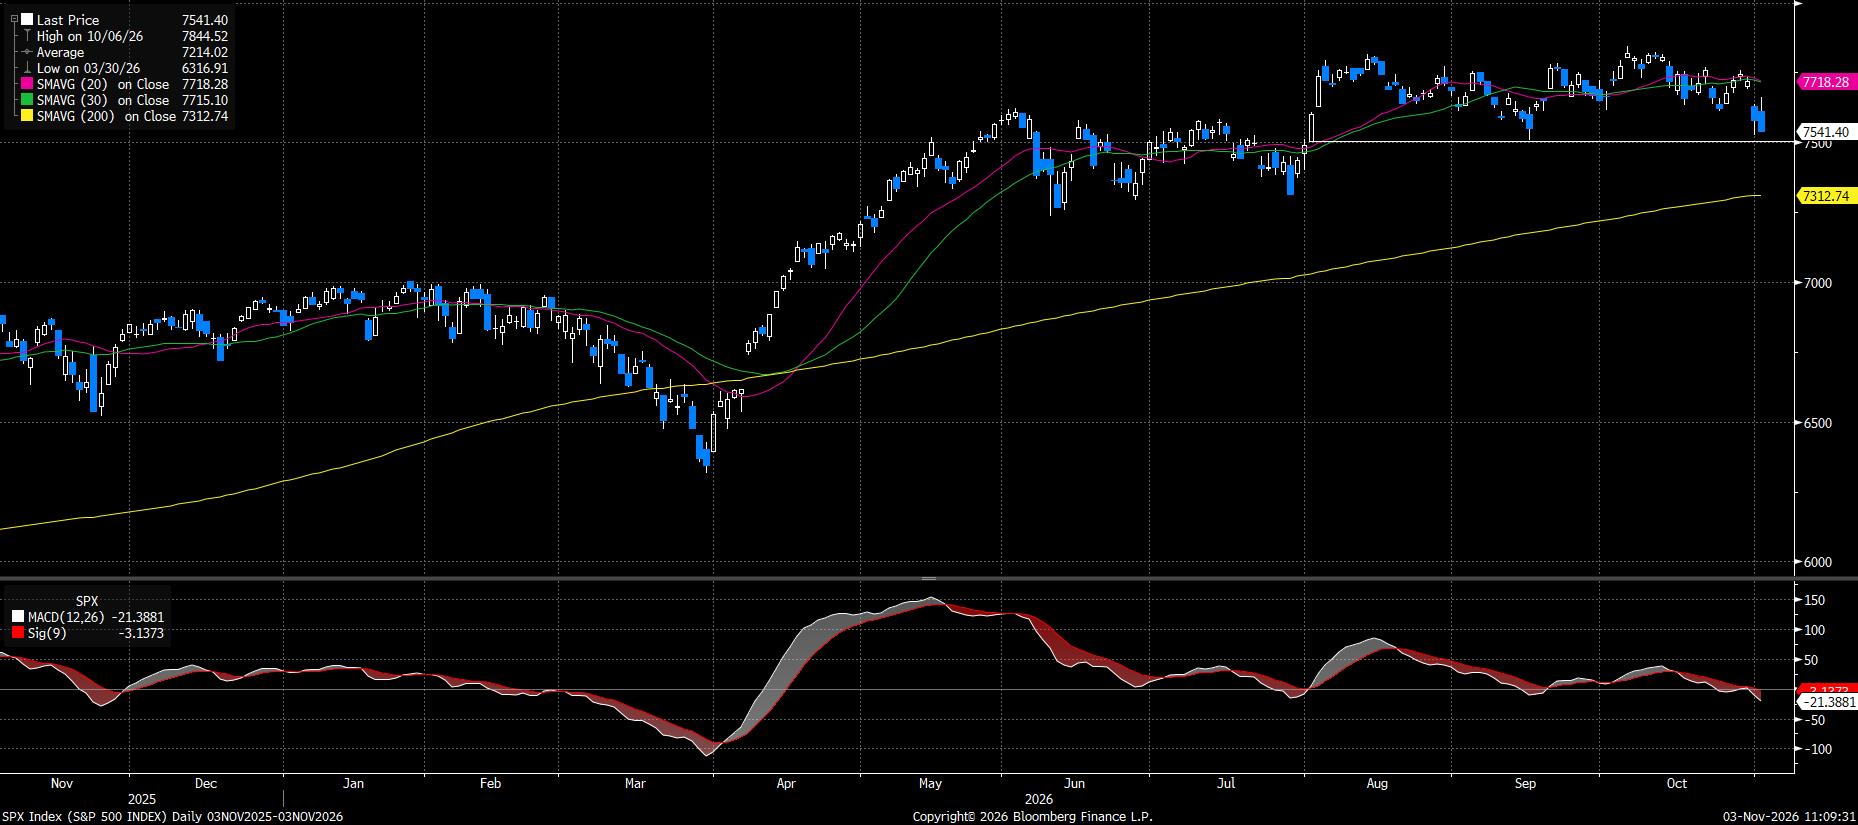
Az S&P 500 index
Forrás: Bloomberg
Mint láthatjuk, itt még tart a sávozás, de – pláne a nagyszerű hetes viselkedését tekintve – egyre nő a valószínűsége, hogy a sáv alsó élét hamarosan letöri az árfolyam.
Persze mondhatjuk azt, hogy az eredmények jók, hiszen az eddig jelentő 320 cég 28 százalékos átlagos profitbővülésről számolt be, ami kb. 3 százalékkal múlja felül a várakozásokat a Bloomberg gyűjtése szerint. Ez ugyan jó, de azért az a kiugró eredmény nagy részben a memóriagyártóknak, s elsősorban a Micronnak köszönhető, ami több mint 11-szerezte az eredményét. S igaz, a súlya az indexben csak 1,5 százalék, de így is önmagában 17 százalékos „EPS” növekedést hoz az indexben. Ha a többiek csak a szokásos 10 százalékkal növekednek, akkor már meg is van 27 százalék (közel 28), vagyis valójában nincs is semmi látnivaló. Sőt, előbb-utóbb felépülnek az új memóriagyártó kapacitások (kb. 2028 vagy 2029-re), és az árak illetve a profit is esni fog. Szóval mire számíthatunk? Ahogy a bázishatás kifut, a profitbővülés visszatér szokásos 10 százalék környékére, majd a memóriagyártók az évtized végén a következő évtized elején visszahúzhatják az indexet, hacsak nem robbannak be az AI (vagy más) által generált profitok. Mindenesetre az, hogy a piaci árazások egyre inkább igazodnak a sokéves árazáshoz, az teljesen jogos.
Higgy magadban és indíts Erste Future befektetést!
A jelen dokumentumban foglalt információk az Erste Befektetési Zrt. (székhely: 1138 Budapest, Népfürdő u. 24-26.; tev. eng. szám: E-III/324/2008 és III/75.005-19/2002; tőzsdetagság: BÉT Zrt.; a továbbiakban: Társaság) által hitelesnek tartott forrásokon alapulnak, de azokért a Társaság szavatosságot vagy felelősséget nem vállal. A jelen dokumentumban foglaltak nem minősíthetők befektetésre való ösztönzésnek, befektetési tanácsadásnak, értékpapír jegyzésére, vételére, eladására vonatkozó felhívásnak vagy ajánlatnak. Felhívjuk szíves figyelmét arra, hogy a múltbeli teljesítmények, illetve jövőbeli becslések nem nyújtanak garanciát a jövőbeli teljesítményre nézve. A tőkepiaci és makrogazdasági helyzetet, a befektetések és azok hozamai alakulását olyan tényezők alakítják, melyre a Társaságnak nincs befolyása, a befektető által hozott döntés következményei a Társaságra nem háríthatók át. A jelen dokumentumban foglaltak – teljes vagy részleges – felhasználása, többszörözése, publikálása, átdolgozása, terjesztése kizárólag a Társaság előzetes írásos engedélyével lehetséges. A jelen dokumentumban foglaltak kiadásuk időpontjában érvényesek. További részletek: Erste Market Dokumentumok – Erste Market oldalon, illetve a Társaság ügyletek előtti tájékoztatásról szóló hirdetményében. A jelen dokumentumban foglaltak kizárólag a szerző személyes véleményét tükrözik és nem tekinthetőek az Erste Befektetési Zrt. hivatalos szakmai álláspontjának