A monetáris és fiskális politika nincs összhangban a gazdasági ciklussal
Miért emelik a központi bankok a kamatokat? Annak következménye ez, hogy a makrogazdasági környezetet a legjobban az inflációs növekedés írná le. Amíg a jegybankok inflációs céljait meghaladja a vásárlóerő csökkenésének mértéke, addig a gazdaság aktivitása igencsak robosztus maradt. Ezzel egyidejűleg a mesterséges intelligencia bumm a keresleti és az árazási oldalon is nagy nyomást helyez rá az adatközpontokat, félvezetőket, energiaellátást és az infrastruktúrákat érintő nagy mértékű befektetések és beruházások által.
Ennek ellenére több gazdaságban is a jelenlegi környezet ellenére az inflációval kiigazított kamatlábak hosszú ideje nulla vagy nulla alatti szinten maradtak. Továbbá a monetáris politika idáig sokkal inkább támogató semmint hátráltató volt. A fiskális politika ezzel szemben idáig nem sok jelét mutatta annak, hogy érdemben stabilizálná a magas költségvetési hiányt. Mindazonáltal az egyidejűleg kiterjesztett monetáris és fiskális politika nem igazán összeegyeztethető az erőteljes növekedésű ám magas inflációjú időszakkal.
A kötvénypiac növekvő hozamokkal reagált a kialakult helyzetre. Más olvasatban a piac egyszerűen előre beárazta a szükségessé váló kamatemeléseket. Ezt alátámasztja az a tény is, hogy nemcsak a nominális, hanem a reálhozamok is emelkedtek. Ha a tartósan magas infláció ellenére a jegybankok nem reagálnának, a hosszú távú hozamok is emelkedhetnek. Ebben az esetben valószínűleg az inflációs várakozások erősebb emelkedésére lehetne számítani.
Nyomás alatt a jegybankok és a pénzügyminisztériumok
A hosszú lejáratú államkötvényhozamok lényegében két összetevőre bonthatók: a jövőbeli rövid távú kamatlábakra vonatkozó várakozásokra és egy lejárati prémiumra, amely kárpótolja a befektetőket a hosszabb lejáratú kötvények birtoklásáért.
A közelmúltbeli hozamemelkedést úgynevezett „bear flattening”, vagyis a hozamgörbe emelkedés melletti laposodás jellemezte. A hozamok a rövid oldalon meredekebben nőttek, ez vezetett ehhez az állapothoz. Ez a mintázat utal arra, hogy a jövőbeli kamatlábak emelkedésére vonatkozó várakozások és a kötvénypiaci veszteségek voltak a magasabb hozamok fontosabb mozgatórugói. Ez nem zárja ki teljesen a magasabb lejárati és fiskális kockázati prémiumok befolyását, de szerepük idáig másodlagos volt.
A piaci árazás jelenleg nem jelez akut bizalmi válságot a kormányzati adósság fenntarthatóságát illetően. Mindazonáltal a hozamok fontos küszöbértékekhez közelítenek. Minél tovább bocsájtanak növelik az adósságot és minél tovább refinanszírozzák a meglévőt magasabb kamatszintek mellett, annál inkább emelkedik a teljes adósságállomány átlagos kamatterhe. Ez növeli a pénzügyminisztériumokra nehezedő nyomást, hogy kredibilis intézkedéseket kezdeményezzenek az elsődleges hiány csökkentésére. Ha az ilyen jelzések nem valósulnak meg, a futamidők és a fiskális kockázati prémiumok további emelkedést produkálhatnak.
A szavak önmagukban már nem lesznek elegendők
Ennek az évi inflációnövekedésnek egyik fő oka a növekvő energiaárak. A központi bankok sem olajat nem tudnak előállítani, sem a geopolitikai események hatására részben vagy egészben megszűntetett ellátási útvonalakat nem tudják helyreállítani. A monetáris szigorítás mindezek mellett nem is képes kezelni az energiaár-sokk okait.
A jegybankok viszont megakadályozhatják a kezdeti ársokk hatásait abban, hogy tartósan megvethesse a lábát a bérek, a vállalatok árazásai, valamint az inflációs várakozások tekintetében. Emellett számos országban mutatkoznak meg a bérnövekedés lassulásának jelei. Ez a tartósan magas szolgáltatási infláció fokozatos mérséklődésére utalhat. Mindazonáltal sok gazdaságban az infláció 2021 óta tendenciózusan meghaladta a 2%-os célt.
Egyre hat hitelesnek minden évben újabb rendkívüli tényezőket hibáztatni, hogy az infláció miért nem tér vissza tartósan a célhoz. A Federal Reserve jelenlegi előrejelzései szerint az infláció csak 2029-re tér vissza a 2%-os szintre. Egyszerűen az árszint stabilitása melletti elkötelezettség megerősítése már nem elegendő a jelen körülmények között. Ha a jegybank fent kívánja tartani a hitelességét, akkor a szavak helyébe a tetteknek kell lépnie.
A jegybanki lépések
Az Európai Központi Bank idén már kétszer is emelte a betéti kamatát, mindkét alkalommal 25 bázisponttal, 2,0%-ról 2,5%-ra. Legutóbbi lépését azzal indokolta, hogy tartós inflációs nyomások mutatkoznak és várakozásai szerint az euróövezet átlaginflációja 2026-ban 3,0%, 2027-ben 2,5%, 2028-ban pedig 2,1% lesz.
2026. szeptember 16-án, szerdán a Federal Reserve egyhangú döntéssel 25 bázisponttal, 3,75–4,0 százalékra emelte a szövetségi alapkamatsávot. A központi bank a stabil gazdasági tevékenységre, a robusztus beruházásokra, a stabil munkaerőpiacra és az infláció továbbra is magas szintjére hívta fel a figyelmet.
A Bank of England 2026. szeptember 17-én változatlan, 3,75%-os irányadó kamatot közölt. A döntéshozók közül ugyanakkor hárman a 4 százalékra történő emelést szorgalmazták. A jegybank hangsúlyozta, hogy az energiaársokk másodkörös hatásai egyelőre korlátozottak, de minél tovább tart a fennálló állapot, annál nagyobbá válik az inflációs kockázat.
A Bank of Japan szeptember 18-án 1,0 százalékról 1,25 százalékra emelte az alapkamatot.
2027 júliusára a piacok további kamatemeléseket áraznak körülbelül 85 bázisponttal (0,85 százalékpont) az Európai Központi Bank esetében, 76 bázisponttal a Fed esetében, valamint körülbelül 94 bázisponttal mind az angol, mind a japán jegybank esetében. Joggal beszélhetünk tehát egy átfogó kamatemelési ciklusról beszélni.
A Fed egyértelmű jeleket adott
Különösen nagy figyelem övezte a Fed kamatemelését. A világ legnagyobb gazdaságának és legfontosabb pénzügyi piacának jegybankjaként a Fed feladata az árstabilitás és a maximális foglalkoztatottság biztosítása. Közben feszültebbé vált a viszony az amerikai kormányzat és a jegybank között. A döntést követően az Egyesült Államok elnöke ismét jelentős és gyors kamatcsökkentést sürgetett.
A Fed tavaly három lépésben, 4,5 százalékról 3,75 százalékra csökkentette az irányadó kamatot. A döntéseket a gazdaságot és a munkaerőpiacot fenyegető, lefelé mutató kockázatok elleni biztosítékként prezentálták. Akárhogy is, a kockázatoktól való félelem idáig nem éppen a vártaknak megfelelően öltött testet.
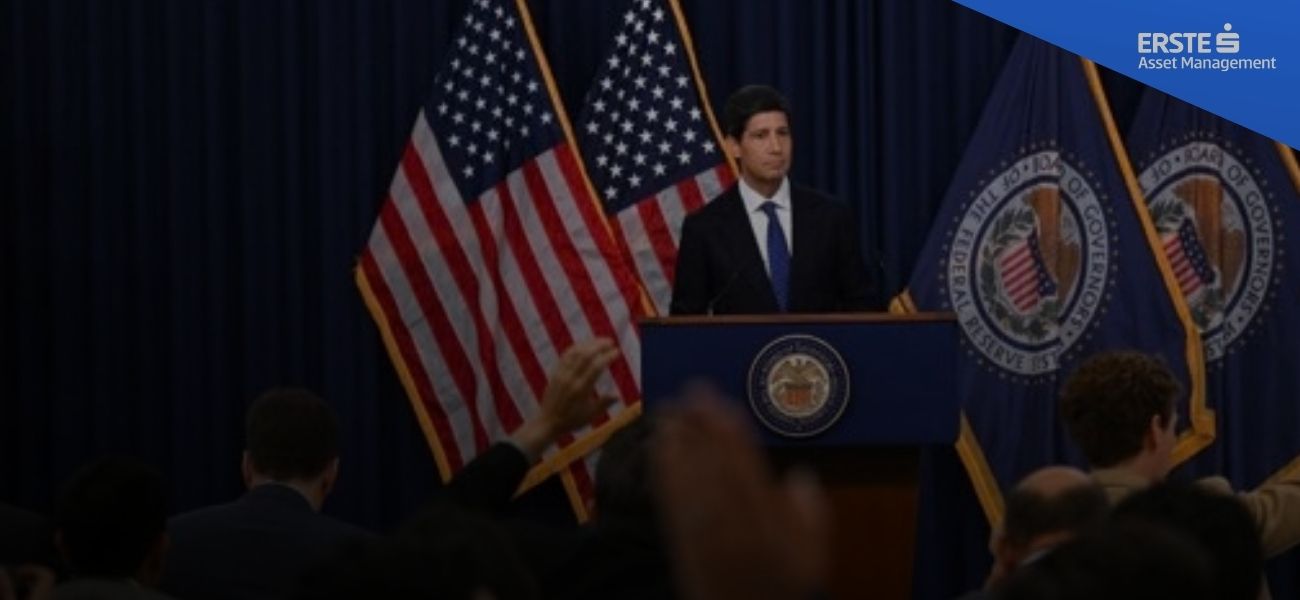
A Fed elnöke, Kevin Warsh egyszerű megállapítással magyarázta az irányváltást: túl magas volt az infláció, és ez az állapot túl régen állt fenn. Ugyanakkor az amerikai gazdaság erősödni látszik. A foglalkoztatás, a magánszektor jövedelme, az üzleti beruházások és a hitelezési számok javultak. A Fed ezért visszavett a monetáris politika támogató jellegéből.
Bár a kamatemelés megfelelt a várakozásoknak, az első piaci reakció egy szigorúbb hangvételű meglepetés képét mutatta A részvényárfolyamok átmenetileg csökkentek, miközben emelkedtek az állampapírhozamok és a jövőbeli kamatpályára vonatkozó várakozások is emelkedtek. Ezzel párhuzamosan mérséklődtek a piac által beárazott inflációs várakozások, a reálhozamok pedig nőttek. Ez konzisztens monetáris szigorításra utal: magasabb elvárt reálkamatok, ugyanakkor alacsonyabb hosszú távú inflációs várakozások.
Tartósan magas kamatok
A Fed új előrejelzései is ezt az értelmezést támasztják alá. A júniusi prognózishoz képest 2,3 százalékra emelték a 2026-os gazdasági növekedésre vonatkozó becslésüket. Az inflációs előrejelzés 3,7 százalékra nőtt, a munkanélküliségi rátát érintő várakozások pedig 4,1 százalékra csökkentek.
Ismét felfelé módosították a hosszabb távú irányadó kamatokra vonatkozó becslést is, amelyet gyakran a nominális egyensúlyi kamat megközelítéseként értelmeznek. A magasabb egyensúlyi kamat feltételezné, hogy változatlan irányadó kamat mellett a monetáris politika expanzívabb, vagy kevésbé szigorú lehet a korábban feltételezettnél.
A döntés egyhangú volt. Az új előrejelzések 2026-ra legalább még egy kamatemelést jeleznek, míg a 2027 végére vonatkozó medián prognózis változatlan irányadó kamattal számol. A fő üzenet tehát nem egyszerűen az, hogy magasabb kamatok várhatóak, de azok még tartósan magasabb szinten is maradhatnak.
Konklúzió
A kamatemelések egy fontos makrogazdasági egyensúlytalanságot korrigálnak. Az erőteljes növekedés, az expanzív fiskális politika és a tartósan magas infláció egyaránt a magasabb reálkamatok szükségességére utal. Ha ilyen környezetben túl rugalmas marad a monetáris politika, nő a túlfeszítettség kockázata mind a reálgazdaságban, mind a pénzügyi piacokon.
Rövid távon a magasabb irányadó kamatok nyomást gyakorolhatnak a részvények és a kötvények értékeltségére. Hosszabb távon azonban fontosabb a központi bankok hitelességének megőrzése. A hiteles jegybank mérsékli az inflációs várakozásokat, védi a vásárlóerőt, és csökkenti annak kockázatát, hogy később még agresszívebb kamatemelésekre legyen szükség.
A „tartósan magasabb kamatok” ezért nem csupán terhet jelentenek a pénzpiacoknak, hanem a stabilitás szükségességének igényét is.
Higgy magadban és indíts Erste Future befektetést!