A piaci árazások által prognosztizált 3 hónapos kamatszint a határidős kamatláb-megállapodások alapján
A héten kedden ülésezik az MNB Monetáris Tanácsa. Várakozásunk szerint átmeneti szünetet tartanak a monetáris lazítási ciklusban, azaz a jegybanki alapkamat marad 5,50 százalékon.
Az inflációs adatok, illetve kilátások továbbra is alapvetően támogatóak, ugyanakkor a geopolitikai feszültségekből eredő növekvő külső kockázatok, a volatilisebb forint, a magasabb globális kötvényhozamok, valamint a főbb jegybankok közelmúltbeli kamatemelései fokozottabb óvatosságot indokolnak.
A kamatpálya jövőbeli alakulása is sokkal bizonytalanabbá vált, hiszen az MNB mozgásterét alapvetően korlátozzák az elhúzódó geopolitikai feszültségek. Alapelőrejelzésünkben egyelőre továbbra is számítunk arra, hogy lesz még lehetőség óvatos lépésekre az év hátralévő részében, hiszen az év végére az általunk várt 5 százalékos alapkamat még mindig elég jelentős reálkamatot biztosít. A magyar kockázati megítélést pedig javíthatja az új középtávú költségvetési terv.
Ugyanakkor a kockázatok magasabb kamatok irányába egyértelműen növekedtek. Mint az ábrán látszik, a piaci árazásokból el is tűnt minden belátható időn belül bekövetkező enyhítés. A legfontosabb kérdések, hogy hogyan lépnek tovább a nagy jegybankok, illetve az energiaárak kapcsán lesz-e bármilyen javulás az év végéig. Érdekes lesz látni, hogy a tervezett inflációs cél módosítás hogyan és pontosan mikor történik majd meg, és hogyan illik bele a monetáris politika keretrendszerébe.
A piaci árazások által prognosztizált 3 hónapos kamatszint a határidős kamatláb-megállapodások (FRA) alapján (százalék)
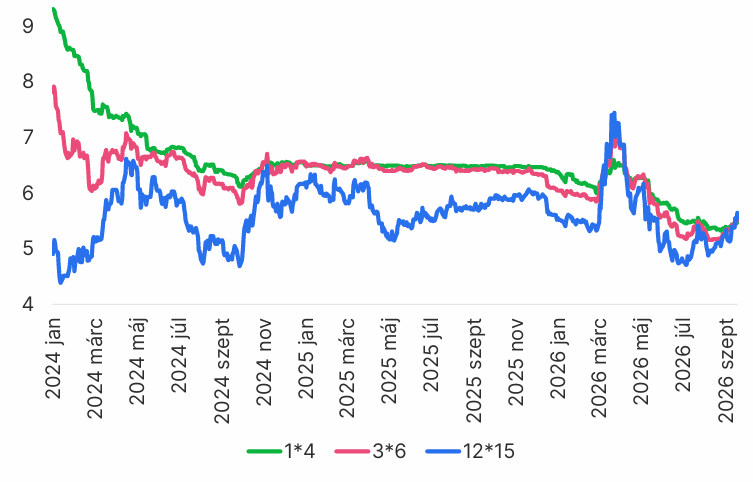
Forrás: Bloomberg, Erste Research
a biztonságos befektetések
kedvelőinek.